完了!收益比国债还稳的增额终身寿,要没了?
保保驾到solo · 一年前2094 人看过
最近这段时间,保险圈里传出一股增额终身寿险集体下架的风声。
Solo马不停蹄的去找了相关信息,发现只是有部分自媒体在发酵,目前并未有官方消息。
我猜,或许跟最近有几款产品陆续下架有关。

(来源:dbbqb)
保司为啥要停售销量火爆的产品?
保司下架产品,无非3个原因:
① 产品不合规,监管要求停售
保险属于受银保监会强监管的商品,报备、上市销售都要满足规定。
5月份大规模的百万医疗险下架,就是产品有误导嫌疑,被监管要求停售。

(来源:光大永明人寿公众号)
② 有新的更好的产品
跟手机一样,保险也在不断迭代。
如果新产品的表现比旧产品更好,那旧产品自然也没啥存在的理由。
③ 盈利不及预期
保司终究还是一个盈利性组织,卖保险自然也是为了挣钱。
如果一款产品长期不挣钱,那被下架也是大概率的事。
这次“增额终身寿险”的停售风声就是源自于此。
我给大家讲个故事,就能明白了。
隔壁村老王是个聪明人,投资能力很强。
早些年,向村民借钱投资,承诺到期偿还本金利息。
老王信誉比较好,加上给的利息比银行高,大家都愿意借他。
而且老王承诺,可以临时取回,但拿回多少,得按照约定的利息和花销折算。
当然,借的越久,能拿回的钱越多。
早几年,村民都如期拿到了收益,而老王也靠此积累了大量的财富
不过,近两年市场风向有变化。
尽管老王能力出众,收益也大不如前。
再加上村民来来回回地取钱存钱,影响他的投资操作。
长久下去,可能会入不敷出,导致破产。
于是,他决定以后不再接受新的投资,并限制在一定时间内不能取钱。
说到这,我估计你也懂了。
增额终身寿的保额和现金价值随着时间的增长而缓慢增加。
被保人活得越久,“身价”越高。
此外,它还有三个优点:
稳定性:现金价值增值不受市场波动影响,约定多少就多少;
安全性:白纸黑字写在合同里,受到保险法的保护。即使保险公司破产了,监管也会承担责任,保护消费者的权益;
高流动性:可以减保,获取部分现金价值。
第3点是它比年金险更有优势的地方。
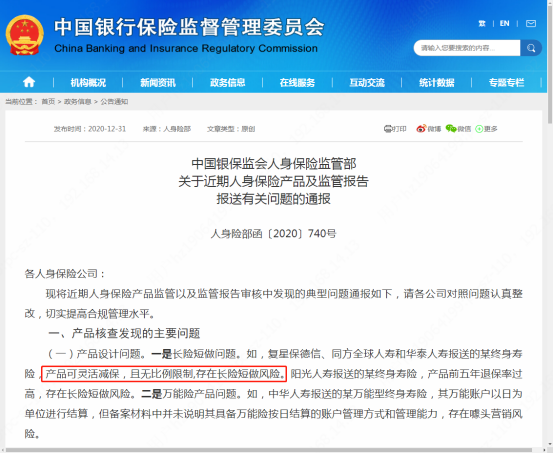
不过,也正是因为其减保的灵活性,受到了监管部门的点名批评:
在2020年底,银保监会就发出了警告,指出部分终身寿险存在“长险短做”的风险:
增额终身寿险,原本是一个超长期的保险产品,愣是做成了短期理财,这当然不合适!
(截图来源于银保监会官网)
所以综上2点,部分业内士认为,这就是监管大刀落下的前奏。
所以,现在该买入吗?
从上面的分析来看,增额终身寿是个不错的产品,兼具收益和一定的流动。
既然有停售的风险存在,那不是应该早点买入?
话是这么说没错,但也没必要这么急。
(来源:dbbqb)
就算监管介入,政策转向,也会给到一定的缓冲时间。
之前预定利率4.025%的年金产品批量停售前,监管就给了近半年的缓冲期。
市场和消费者需求在不断变化,部分产品停旧上新是行业规律,一两款旧产品停售,并不意味着整个产品品类都买不到。
不要受短期的利益诱惑,匆忙做出决定。
当然,提前规划依然有必要。
一方面,市场在变化,很多好的产品会慢慢消失在历史长河中。
20年前,利率高达9%的寿险产品,要是能多买点,那就赚翻了。
另一方面,风险具有很大的不确定性。
现在觉得身体贼棒,没问题,却难保几个月、几年后会怎么样?
而保险恰恰又是对身体健康要求比较高的产品,一旦身体出现异常信号,就不再是你拒绝保司,而是保司拒绝你。
提前规划,既能避免面对市场流言四起时,慌不择“食”,又能早点用保险的确定性对抗未来的不确定性。
俗话说:闲时无计划,忙时多费力。
早规划,多省力!
推荐阅读
惠民保指南

潮州市民保常问的10个问题
胶己人的问题
寿险
信泰如意尊3.0增额终身寿险现金价值测算 在哪买比较好
通过如意尊3.0增额终身寿险现金价值测算可知这款产品有效保险金额逐年增长,每年以3.5%递增,增速固定。想要了解更多详细内容的用户,可以联系慧择保险网保险咨询顾问。
寿险
光大永明光明至尊终身寿险现金价值测算 保费多少钱
光大永明光明至尊终身寿险现金价值的增长与用户选择的缴费期限等诸多因素相关,该款保险现金价值增长较快,用户投保可获得充足保障!
寿险
2022年深圳年金险和终身寿险怎么买划算?哪个值得买?
深圳年金险怎么买最划算?哪款终身寿险最值得买?
寿险

盘点上百款2021定期人寿保险,我发现就这4款巨划算!!
定期寿险哪家强?
 万+
 年
 家
保险中介许可证:260957000000800电信增值业务经营许可证:粤B2-20120615慧择保险经纪有限公司:440301105759096粤ICP备11097712号
粤公网安备 44030502000692号工商网监Copyright ©2006-2026慧择保险网版权所有